제1장. O(n²) 대사의 저주와 가상 공유 원장
1494년 복식부기의 국소 항등식 한계에서 1968년 월스트리트 서류 위기, 그리고 실물 쌍방 계약서를 Daml(Digital Asset Modeling Language)과 Canton 원장으로 구현하는 첫 번째 설계도까지
"장부의 오른쪽에는 모든 채권자를 기입하고 왼쪽에는 모든 채무자를 기입해야 한다." — 루카 파치올리, 『산술, 기하, 비율 및 비례 총람(Summa de arithmetica)』, 베네치아, 1494
1. 1494년 복식부기가 비워둔 단 하나의 빈칸
1494년 베네치아의 수학자이자 수사였던 루카 파치올리(Luca Pacioli)가 『산술·기하·비 및 비례 총람(Summa de Arithmetica)』에서 체계화한 복식부기(Double-Entry Bookkeeping)는 소프트웨어 공학의 언어로 번역하면 인류 최초의 '내장형 체크섬(Checksum) 상태 기록법'이었습니다. 모든 거래를 차변(Debit)과 대변(Credit) 두 곳에 대칭으로 기입하게 강제함으로써, 상인 한 명의 장부 안에서 숫자가 누락되거나 오기되는 순간 양변의 합이 즉시 어긋나도록 만든 것입니다.
문제는 파치올리의 체크섬이 오직 단일 장부 내부의 국소 정합성(Local Consistency)만 검증했다는 데 있습니다. 베네치아 상인 알리체(Alice)가 건너편 부두의 상인 보브(Bob)에게 향신료를 넘기고 외상 매출채권 100두카트(Ducat)를 자기 장부에 적는 순간을 생각해 봅시다.
-
알리체의 장부
차변(매출채권 +100) = 대변(상품매출 +100)
→ 알리체의 장부 내부에서는 완벽히 일치함 -
보브의 장부
담당 서기가 점심을 먹으러 가서 아직 안 적었거나, 운송료를 빼고 95두카트로 기입함
차변(상품매입 +95) = 대변(매입채무 +95)
→ 보브의 장부 내부에서도 완벽히 일치함
각자의 장부는 차변과 대변이 한 치의 오차도 없이 맞아떨어지지만, 두 장부를 나란히 펼쳐 놓는 순간 현실 세계의 채권과 채무는 5두카트만큼 찢어져 있습니다. 파치올리 이후 530년 동안 인류는 종이 장부를 천공카드로, 메인프레임으로, 클라우드 관계형 데이터베이스(Relational Database Management System, RDBMS)와 마이크로서비스로 바꾸었지만, "내 데이터베이스의 행(Row)과 거래 상대방 데이터베이스의 행이 동일한 법적 사실을 가리키고 있는가?"를 사후에 맞춰보는 일만큼은 조금도 없애지 못했습니다. 그 일을 금융·회계 실무에서는 두 장부를 마주 놓고 조사한다는 뜻으로 대사(對査, Reconciliation)라고 합니다. 서로 다른 두 금융기관이 각자의 데이터베이스에 기록한 거래 내역과 잔고를 대조하여, 어긋난 항목을 찾아내고 맞추는 백오피스 검증입니다.
환거래은행(Correspondent Banking)과 노스트로(Nostro)·보스트로(Vostro) 거울 장부
파치올리가 르네상스 이탈리아어로 남긴 은행 회계 용어 두 단어는 530년이 지난 오늘날에도 전 세계 은행 외환 시스템의 코어 테이블 이름으로 그대로 살아 숨 쉬고 있습니다. 바로 노스트로(Nostro, 당발계정)와 보스트로(Vostro, 타발계정)입니다. 국경을 넘어 달러를 결제해야 하는 프랑크푸르트의 상업은행은 미국 연방준비제도(Federal Reserve System, Fed)에 직접 당좌계좌를 열기 어렵기 때문에, 뉴욕의 대형 환거래은행(Correspondent Bank)에 달러 예치 계좌를 개설합니다.
- 노스트로(Nostro — 이탈리아어로 '우리의 것', Our money with you): 프랑크푸르트 은행 입장에서 뉴욕 환거래은행에 예치해 둔 '우리 은행의 외화 자산 계좌'입니다. 프랑크푸르트 은행 데이터베이스에는 차변 자산(
+1,000만 달러)으로 기록됩니다. - 보스트로(Vostro — 이탈리아어로 '당신의 것', Your money with us): 정확히 동일한 계좌를 뉴욕 은행 입장에서 부르는 이름으로, 프랑크푸르트 은행이 자기네 금고에 맡겨 둔 '상대 은행의 예수금 부채 계좌'입니다. 뉴욕 은행 데이터베이스에는 대변 부채(
-1,000만 달러)로 기록됩니다.
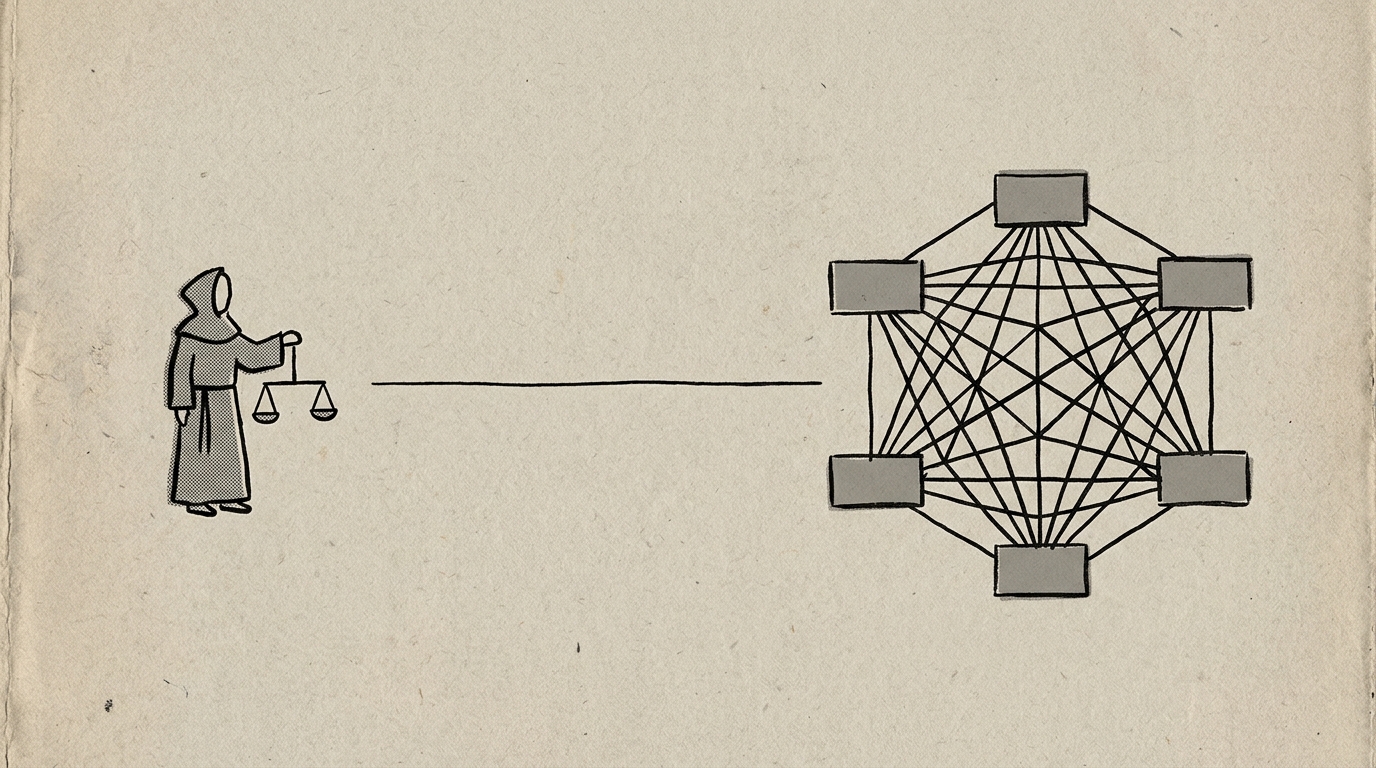
즉 노스트로와 보스트로는 물리적으로 두 대의 서로 다른 은행 서버에 떨어져 있으면서도, 매 순간 거울처럼 정반대 부호로 똑같은 숫자를 비추어야만 하는 거울 테이블(Mirror Table)입니다. 송금 전문 하나가 지체되거나 수수료 한 줄이 다르게 차감되는 순간 이 거울에 금이 가고, 전 세계 은행의 외환 백오피스는 매일 밤 두 장부의 합이 0이 되는지 대조하는 끝없는 추격전을 벌입니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
2. 양자 대사 그래프의 O(n²) 폭발과 상태 드리프트 정식화
왜 금융기관의 백오피스 IT 예산은 거래량이 늘수록 선형이 아니라 제곱에 비례해 치솟을까요? 수식을 세우기 전에 아주 일상적인 가계부 장면을 먼저 떠올려 보십시오. 내 가계부에는 '친구에게 빌려준 돈 +100달러'이라 적혀 있고 내 지갑 현금 시재도 딱 맞는데, 친구의 가계부에는 '어제 저녁값 10달러를 빼고 갚을 돈 -90달러'이라 적혀 있고 친구 지갑 시재도 딱 맞는 상황입니다. 각자의 가계부 감사(Audit)는 완벽히 통과하지만, 두 사람이 만나는 순간 허공에는 10달러의 유령 오차가 떠다닙니다.
이를 그래프 이론과 상태 사상(State Projection)으로 엄밀하게 정의해 보겠습니다. 자본시장에 참여하는 독립 금융기관의 집합을 \(\mathcal{P} = \{p_{1}, p_{2}, \dots, p_{n}\}\)이라 합시다. 각 기관 \(p_{i}\)는 오직 자신만 쓰기 권한을 갖는 사일로 원장 상태 \(\mathcal{L}_{i}(t)\)를 유지합니다.
그러나 기관 쌍 \((p_{i}, p_{j})\)에서는
여기서 \(\pi_{j}(\mathcal{L}_{i}(t))\)는 시각 \(t\)에 기관 \(i\)의 장부에 기록된 '기관 \(j\)에 대한 순채권·채무 포지션'입니다.
실제 숫자를 대입해 보면 이 식의 의미가 즉시 드러납니다. 오후 5시 마감 시각에 은행 \(A\)와 은행 \(B\)가 원금 1억 달러, 연 5.00% 금리의 하루짜리 담보 대차 거래를 정산한다고 합시다.
- 은행 \(A\) (미국식
ACT/360): 내일 받을 돈 \(\pi_{B}(\mathcal{L}_{A}(t)) = +100,013,888.89\text{ USD}\) - 은행 \(B\) (영국식
ACT/365): 내일 갚을 돈 \(\pi_{A}(\mathcal{L}_{B}(t)) = -100,013,698.63\text{ USD}\)
두 은행 모두 내부 복식부기 항등식(\(\sum\mathrm{Debit}=\sum\mathrm{Credit}\))은 1센트 오차 없이 성립합니다. 하지만 쌍방 상태 드리프트는
\(\Delta_{A,B}(t) = |100,013,888.89 - 100,013,698.63| = 190.26\text{ USD} > 0\)
이 되어 1억 달러 전체 결제가 멈추어 섭니다.
이제 기관 수가 늘어날 때 무슨 일이 벌어지는지 보겠습니다. 이는 결혼식 피로연의 건배(Handshake) 법칙과 정확히 같습니다. 원탁에 하객이 10명 앉아 있을 때는 잔이 45번만 부딪히면 전원과 인사를 나눌 수 있지만, 연회장에 1,000명이 모여 모든 사람이 서로 1:1로 잔을 부딪히려면 새벽까지 무려 49만 9,500번 건배해야 합니다. 마찬가지로 \(n\)개의 금융기관이 장외 파생상품, 환매조건부채권(Repurchase Agreement, Repo), 외환 스왑을 직접 거래할 때 매일 마감 시각마다 \(\Delta_{i,j}(t) = 0\)임을 검증해야 하는 양자 간 대사 채널의 수 \(|E|\)는 완전 그래프(Complete Graph) \(K_{n}\)의 간선 수와 일치합니다.
구체적인 숫자와 비용을 대입해 봅시다.
- \(n = 10\)개 기관: \(\binom{10}{2} = 45\)개 양자 대사 채널
- \(n = 100\)개 기관: \(\binom{100}{2} = 4,950\)개 채널
- \(n = 1,000\)개 기관: \(\binom{1000}{2} = 499,500\)개 양자 대조 파이프라인
채널 1개당 전용 대사 피드 유지보수와 예외 처리(Exception Handling) 인건비로 연간 단 2만 달러만 잡아도
\(499,500 \times 20,000\text{ USD} \approx 99.9\text{억 달러(연간 약 100억 달러)}\)
이 순전히 '어제 서로 적은 숫자가 맞는지 맞추어 보는 비용'으로 증발합니다.
현실 금융 현장의 대사 비극: 유학 학비 25달러 증발과 레포(Repo) 190.26달러 결제 불발
수식 속의 \(\Delta_{i,j}(t) > 0\)이 실제 금융 현장과 우리 일상에서 어떻게 터져 나오는지 두 가지 대표적인 사례를 따라가 보겠습니다.
-
사례 1 — 해외 유학 학비 1만 달러 송금과 노스트로·보스트로 중개 수수료 미스터리: 프랑크푸르트의 부모님이 미국 주립대 등록금 고지서에 적힌 정확히
10,000달러를 거래 은행 창구에서 송금했는데, 이틀 뒤 대학 경리처 계좌에는9,975달러만 입금되어 '등록금 25달러 미납' 경고가 뜨는 일이 비일비재합니다. 왜 그럴까요? 프랑크푸르트 은행과 미국 지방 대학의 주거래 은행 사이에는 직접 개설된 노스트로 계좌가 없기 때문에, 중간에 뉴욕의 대형 중개은행(Intermediary Bank)이 다리를 놓습니다. 이때 프랑크푸르트 은행 ↔ 뉴욕 중개은행 ↔ 대학 주거래 은행으로 이어지는 3쌍(총 6개 원장)의 노스트로·보스트로 차변·대변 연쇄 기입이 일어납니다. 국제은행간통신협회(Society for Worldwide Interbank Financial Telecommunication, SWIFT) 전문에는 수수료 부담 조건 코드(송금인이 전액 부담하는OUR대 경유 은행이 원금에서 수수료를 떼고 넘기는SHA)가 실리지만, 경유 은행의 레거시 정산 배치 프로그램이 이를 다르게 매핑하거나 중개 수수료 25달러를 원금에서 선차감하는 순간 송금 원장과 수취 원장의 숫자가 갈라집니다. -
사례 2 — 초단기 자금시장의 심장, 환매조건부채권(Repo)과
ACT/360대ACT/365일수 계산 참사: 초단기 자금시장의 혈액이라 불리는 환매조건부채권(Repo)은 쉽게 말해 "우량 국채를 전당포에 하루 맡기고 현금을 빌린 뒤, 다음 날 아침 하루치 이자를 얹어 현금을 갚고 내 국채를 되찾아오는 초단기 담보 대출"입니다. 두 글로벌 은행이 원금 1억 달러, 연 5.00% 금리로 하루짜리 오버나이트 레포(Overnight Repo)를 체결했다고 합시다. 다음 날 아침 상환할 이자를 계산할 때 은행 A의 미국 본사 시스템은 연 일수를 360일로 나누는ACT/360관행을 적용해13,888.89달러를 청구하고, 은행 B의 런던 지점 시스템은 365일로 나누는ACT/365관행을 적용해13,698.63달러를 송금 지시합니다. 두 금액의 차이는 고작190.26달러에 불과하지만, 예탁결제 시스템의 양측 지시 금액 허용 오차(보통 25달러 이내)를 벗어났기 때문에 1억 달러짜리 국채·현금 결제 전체가 미결제(Settlement Fail)로 멈추어 섭니다. 설상가상으로 유럽 중앙예탁결제기관 규정(Central Securities Depositories Regulation, CSDR)의 결제기율 체제(Settlement Discipline Regime) 아래에서는 결제가 하루 지연될 때마다 실패 원인 기관에 일일 현금 제재금(Cash Penalty)까지 부과되므로, 백오피스 담당자는 새벽 2시에 상대 은행 담당자를 깨워 190.26달러의 출처를 대조해야 합니다.
프론트오피스 트레이더가 금요일 오후 3시 59분에 '나이스 딜!'을 외치며 샴페인을 따고 퇴근할 때, 백오피스 결제 담당자의 진짜 출근은 오후 4시부터 시작됩니다. 상대방 은행의 정산 CSV 파일에는 소수점 셋째 자리가 사사오입(Half-up)으로 반올림되어 있고 우리 은행 코어 원장은 은행가 반올림(Banker's Rounding, 짝수 반올림)을 썼기 때문에, 1억 달러 거래에서 삐져나온 단 0.01달러 차이를 찾느라 런던 지사에 국제전화를 걸어야 하기 때문입니다.
3. 1968년 월스트리트 서류 위기와 중앙예탁결제기관(CSD)의 절반짜리 승리
이 \(O(n^{2})\) 대사 지옥이 실제 자본시장을 물리적으로 멈춰 세운 역사적 사건이 바로 1968년 월스트리트 서류 위기(Wall Street Paperwork Crisis)입니다. 당시 하루 평균 주식 거래량이 1,500만 주를 돌파하자, 맨해튼의 증권사 백오피스 직원들이 자전거 메신저로 실물 주권과 양도 확인서를 주고받으며 대조하는 속도가 체결 속도를 따라잡지 못했습니다. 결국 뉴욕증권거래소(New York Stock Exchange, NYSE)는 밀린 장부를 맞추기 위해 매주 수요일마다 주식시장 문을 아예 닫아버리고 거래 시간마저 단축하는 초유의 사태를 겪었고, 미결제 서류 더미에 깔린 100여 개 중견 증권사가 파산하거나 통폐합되었습니다.
월스트리트가 찾아낸 구원투수는 그래프의 위상을 바꾸는 것이었습니다. 실물 주권을 거대한 지하 금고에 가두어 움직이지 못하게 묶어두는 실물 부동화(Immobilization)를 단행했습니다. 종이 증권을 오가게 하는 대신 중앙예탁기관 계좌부의 숫자만 늘리고 줄여, 기관끼리 주고받던 서류 교환을 한 곳의 장부로 모은 것입니다. 1973년 미국 예탁신탁회사(Depository Trust Company, DTC, 오늘날 DTCC 산하)—유럽에서는 그보다 앞선 1968년 브뤼셀에서 출범한 유로클리어(Euroclear)—라는 중앙예탁결제기관(Central Securities Depository, CSD) 허브를 세워 완전 그래프 \(O(n^{2})\)을 성형 그래프(Star Topology) \(O(n)\)으로 압축한 것입니다.
그러나 50년이 지난 오늘날, 왜 이 \(O(n)\) 중앙 집중형 허브 모델만으로는 현대 금융의 분절을 끝낼 수 없었을까요? 엔지니어링 관점에서 세 가지 구조적 벽이 가로막고 있기 때문입니다.
- 자산군 간 사일로 재분절 (Cross-Asset Silo Fragmentation): 상장 주식은 중앙예탁기관(CSD)에, 은행 간 결제 자금은 중앙은행 실시간 총액 결제(Real-Time Gross Settlement, RTGS) 망에, 장외 파생상품은 양자 간 국제스왑파생상품협회(International Swaps and Derivatives Association, ISDA) 계약서에, 항공기 엔진이나 부동산 같은 비금전신탁 자산은 신탁사 원장에 각각 따로 갇혀 있습니다. 서로 다른 중앙 허브 두 개를 가로지르는 거래가 발생하는 순간, 허브와 허브 사이의 비동기 대사 문제가 그대로 되살아납니다.
- 단일 통제점과 데이터 주권의 딜레마 (Sovereignty & Single Point of Control): 경쟁 관계인 글로벌 투자은행이나 서로 다른 법률 관할권(미국·유럽·아시아)의 기관은, 비공개 쌍방 계약 조건과 고객 포지션 전체를 한 곳의 중앙 원장에 모아 맡길 수 없습니다. 중앙예탁기관이든 다른 금융기관이든, 원장을 운영하는 곳이 하나이면 그곳이 모두의 계약과 포지션을 보게 됩니다.
- 비즈니스 로직의 중복 재구현 (Duplicated State-Transition Code): 중앙 허브가 잔고 숫자를 보관하더라도, 배당락·이자 정산·담보 마진콜·조기상환 조건을 계산하는 비즈니스 로직은 여전히 100개 증권사가 각자 사내 백오피스 시스템에서 제각각 돌리고 그 결과값만 전문으로 통보합니다. 코드가 나뉘어 있으니 상태 전이 결과도 필연적으로 갈라집니다.
사례 3 — 배당락일(Ex-Dividend Date) 기업행위(Corporate Action)와 유령 배당금 도미노
세 번째 한계인 '비즈니스 로직과 시간 경계의 분리'가 가장 극적으로 폭발하는 지점이 바로 주주에게 배당이나 신주를 배정하는 기업행위(Corporate Action) 처리입니다. 주식이 활발히 증권 대차(Securities Lending) 사슬에 묶여 있거나 국경 간 미결제 상태로 배당락일(Ex-Dividend Date) 자정을 넘길 때, 매도 측 A 증권사의 사내 데이터베이스는 '아직 결제가 안 끝났으니 구소유자에게 배당금 청구권이 있다'고 기록하는 반면, 매수 측 B 증권사의 데이터베이스는 '체결일 기준으로 신소유자에게 배당금 청구권이 있다'고 동시에 기록하는 사고가 빈발합니다. 실제 발행 주수는 그대로인데 여러 기관 장부 위에서 가짜 배당 권리가 복제되거나 반대로 증발하는 것입니다. 실제로 유럽에서는 이 국경 간 예탁·세무 장부의 정산 시차 허점을 악용해, 한 번 원천징수된 배당소득세를 복수의 금융기관이 중복 환급받아 수백억 유로의 국고 손실을 초래한 사상 최악의 쿰엑스(Cum-Ex) 배당세 스캔들이 터지기도 했습니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
4. 실물 쌍방 계약서에서 Daml 구문으로 — TypeScript 백엔드와의 1:1 코드 해부
Daml은 2015년 디지털 에셋(Digital Asset)이 만든 금융 계약 언어입니다. 누가 왜 만들었는지는 제4장에서 봅니다. 이 장에서는 그 언어가 쌍방 채무 확인서를 어떻게 봉쇄하는지만 봅니다.
이제 추상적인 문제 정의에서 곧바로 코드 레벨로 내려가 봅시다. 현실 금융시장에서 두 기관(BankA와 BankB)이 체결하는 가장 기본적인 실물 쌍방 채무 약정서(Bilateral Promissory Obligation) 한 장을 떠올려 보십시오. 종이 계약서에는 반드시 다음 네 가지 법적 요소가 인쇄되어 있습니다.
| 실물 법적 계약서의 구성 요소 | 법적 효력 및 현실 규칙 | 대응하는 Daml 핵심 예약어 |
|---|---|---|
| 표준 계약서 양식 (Contract Form) | 채무자, 채권자, 원금, 통화 등 필수 기재 항목과 약관 정의 | template ... with |
| 기명 날인 당사자 (Executing Parties) | 법적 의무를 부담하며, 위조·일방 생성이 절대 금지되는 서명 주체 | signatory |
| 열람·참조 기관 (Copied / Audit Parties) | 의무는 없으나 계약 정본 사본을 공식적으로 열람할 권리를 가진 주체 | observer |
| 약정 권리 행사 조항 (Contractual Clauses) | 만기 상환, 권리 양도 등 누가 어떤 조건에서 계약 상태를 바꿀 수 있는가 | choice & controller |
일반 백엔드에서는 권한 검사가 비즈니스 함수 안의 if 문에 흩어져 있습니다. Daml에서는 데이터 스키마(template) 자체가, 누가 서명해야 그 계약이 존재하는지 적는 계약서입니다. 먼저 우리에게 익숙한 일반 TypeScript 백엔드 개발자가 BankA의 사내 서버에서 이 계약을 어떻게 구현하는지 살펴본 뒤, 바로 아래 이어지는 코드에서 Daml이 동일한 법적 계약을 어떻게 모델링하는지 1:1로 비교해 보십시오.
// 1. 단순 가변 데이터 구조체 (법적 서명 강제력 없음)
interface ObligationRow {
  id: string;
  obligor: string;      // 채무자 (BankA)
  beneficiary: string;  // 채권자 (BankB)
  amount: number;       // 부동소수점 오차 위험!
  status: 'PENDING' | 'ACTIVE' | 'SETTLED';
}

// 2. 내 DB에 먼저 쓰고 상대방 API에 비동기 통보
async function issueObligation(row: ObligationRow) {
  // 결함 A: BankB의 동의 없이도 ACTIVE로 일방 INSERT 가능!
  await bankADb.insert({ ...row, status: 'ACTIVE' });

  // 결함 B: 네트워크 타임아웃 시 BankA는 ACTIVE인데
  // BankB DB에는 아예 레코드가 없는 '대사 불일치' 발생!
  await axios.post('https://bank-b.com/api/confirm', row);
}
-- 1. 완성된 쌍방 채무 계약 템플릿 (불변 원장 객체)
template BilateralObligation
  with
    obligor     : Party    -- 채무자 (BankA)
    beneficiary : Party    -- 채권자 (BankB)
    amount      : Decimal  -- 고정소수점 정밀 연산
  where
    -- 핵심 불변식: 두 당사자 모두 서명해야만 존재 가능!
    signatory obligor, beneficiary
    ensure amount > 0.0

    -- 2. 채권자(beneficiary)만 상환 완료 처리 가능
    -- 실행 즉시 원장에서 본 계약은 원자적 아카이브(소멸)됨
    choice SettleObligation : ()
      controller beneficiary
      do return ()
위 두 코드를 위아래로 대조해 보면 왜 일반 웹 백엔드 아키텍처에서는 매일 밤 대사 사고가 터지는지, 그리고 Daml이 왜 단순한 데이터 포맷이 아닌지 단번에 드러납니다.
만약 BankA 혼자 BilateralObligation을 생성하려 한다면?
BankA 개발자가 실수나 악의로 status: 'ACTIVE' 행을 단독 생성해도 데이터베이스는 아무 불평 없이 저장합니다.
BankA 단독 권한으로 createCmd BilateralObligation을 제출하면, 런타임 권한 검증기가 즉시 실행을 거부합니다. 권한 누락 오류(Missing Authorization): beneficiary(BankB)가 signatory로 지정되어 있으나 BankB의 암호학적 서명 동의가 없습니다.
제안-수락(Proposal-Accept) 패턴: 현실의 청약과 승낙을 코드로 옮기다
그렇다면 현실 계약법에서 두 회사가 어떻게 쌍방 계약을 맺는지 떠올려 보십시오. 먼저 한쪽이 서명한 청약서(signed offer, Proposal)를 보내고, 상대방이 이를 검토한 뒤 자신의 서명으로 승낙(Accept)함으로써 본 계약이 성립합니다. Daml에서는 청약과 승낙이라는 계약법의 대원칙이 아래와 같이 한 치의 군더더기 없는 2단계 템플릿 패턴으로 직결됩니다.
template ObligationProposal
  with
    obligor     : Party
    beneficiary : Party
    amount      : Decimal
  where
    signatory obligor        -- 1단계: 청약자(BankA) 단독 서명으로 생성 가능
    observer  beneficiary    -- 수취자(BankB)에게만 이 청약서가 물리적으로 가시화됨

    choice AcceptProposal : ContractId BilateralObligation
      controller beneficiary -- 2단계: BankB가 승낙 버튼을 누르는 순간,
      do                     -- (signatory obligor) ∪ (controller beneficiary) 권한이 합쳐져
        create BilateralObligation with obligor; beneficiary; amount
TypeScript 개발자라면 위 코드의 반환 타입인 ContractId BilateralObligation을 제네릭 타입 참조인 ContractId<BilateralObligation>으로 읽으시면 정확합니다. 단, 메모리 주소나 임의 수정 가능한 기본키(Primary Key)가 아니라, 내용이 1비트라도 바뀌면 절대 재사용될 수 없는 불변 계약 인스턴스의 암호학적 핸들입니다. BankB가 AcceptProposal 초이스를 실행하는 순간, 기존 ObligationProposal 계약은 소비(Consuming)되어 아카이브되고, 양측의 서명이 모두 충족된 BilateralObligation 본계약이 탄생합니다.
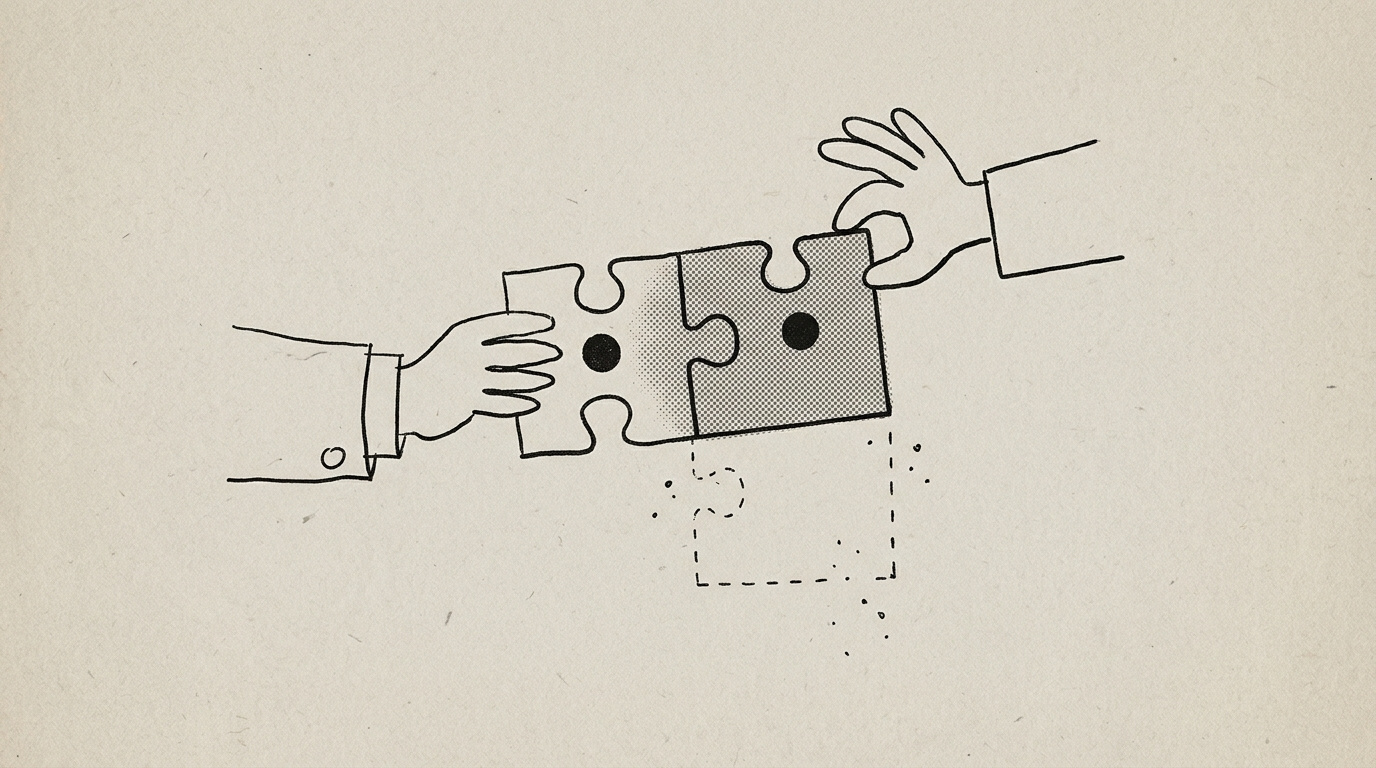
ObligationProposal)에 상대방이 승낙 서명 조각(AcceptProposal)을 맞물리는 순간, 옛 청약서는 먼지처럼 아카이브되고 양측 서명이 완비된 쌍방 본계약(BilateralObligation)이 탄생한다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
5. Canton의 가상 공유 원장(Virtual Shared Ledger)이 대사를 자동화하는 원리
이제 마지막 퍼즐 조각이 남았습니다. Daml 코드가 아무리 정교해도 결국 이 코드는 물리적인 서버 위에서 돌아가야 합니다. 과연 이 BilateralObligation 계약은 누구의 데이터베이스에 저장될까요? 중앙 제3자의 단일 클라우드일까요, 아니면 전 세계 모든 블록체인 노드일까요?
Canton 프로토콜(Canton Protocol)의 해답은 둘 다 아닙니다. 이 프로토콜은 디지털 에셋이 Daml 계약을 당사자의 노드에만 투영하려고 만든 실행망이고, 그 기원은 제4장에 있습니다. 세상의 모든 계약을 한곳에 모아 둔 물리적 마스터 데이터베이스는 없습니다. 대신 이를 직관적으로 이해하려면 세상에 단 하나뿐인 마법의 먹지(Carbon Paper) 계약서를 떠올리시면 됩니다. 계약서의 '서명란(signatory)'과 '열람란(observer)'에 이름이 적힌 당사자들의 개인 금고 서랍 속에만 토씨 하나 다르지 않은 똑같은 정본이 동시에 투영되어 나타나고, 이름이 적히지 않은 제3자의 서랍은 완벽한 백지(0바이트) 상태로 남는 구조입니다. 각 금융기관은 자사 방화벽 내부에 독립된 참여자 노드(Participant Node)와 전용 관계형 데이터베이스 기반의 원장 API 저장소(Ledger API Store)를 직접 운영하며, 기관들 사이에는 암호화된 순서 부여와 원자적 커밋 판정만 중재하는 동기화기(Synchronizer)가 위치합니다.
이때 개별 당사자 \(p\)의 물리적 참여자 노드에 복제·투영되는 부분 원장은
전역 활성 계약 세트(Active Contract Set, ACS) 전체를 한데 모아 쥐고 있는 물리적 단일 서버는 세상 어디에도 존재하지 않습니다. 구체적인 계약 집합 \(\mathrm{ACS}(t) = \{c_{1}, c_{2}, c_{3}\}\)를 대입해 봅시다.
- \(c_{1}\)은
BankA–BankB쌍방 채무(\(\mathrm{sig}=\{A,B\},\ \mathrm{obs}=\emptyset\)), - \(c_{2}\)는 감독당국(
Regulator)이 열람자로 지정된BankB–BankC레포 계약(\(\mathrm{sig}=\{B,C\},\ \mathrm{obs}=\{\mathrm{Regulator}\}\)), - \(c_{3}\)는 고객
Alice의BankA예금 증서(\(\mathrm{sig}=\{A\},\ \mathrm{obs}=\{\mathrm{Alice}\}\))라 합시다.
그러면 각 노드의 물리적 투영은 \(\pi_{\mathrm{BankA}}=\{c_{1}, c_{3}\}\), \(\pi_{\mathrm{BankB}}=\{c_{1}, c_{2}\}\), \(\pi_{\mathrm{Regulator}}=\{c_{2}\}\), 무관한 제3자 \(\pi_{\mathrm{Eve}}=\emptyset\) (0바이트!)으로 갈라집니다.
그러면서도 두 은행의 교집합 \(\pi_{\mathrm{BankA}} \cap \pi_{\mathrm{BankB}} = \{c_{1}\}\)은 암호학적으로 동일한 불변 인스턴스(\(c_{1} \in \pi_{A}(t) \iff c_{1} \in \pi_{B}(t)\))이므로, 프로토콜이 지키려는 목표 상태는 대사 오차 \(\Delta_{A,B}(t) \equiv 0\)입니다.
다만 이것이 대사가 글자 그대로 사라진다는 뜻은 아닙니다. Canton은 대사를 ACS 커미트먼트(ACS commitment)로 자동화합니다. 각 참여자 노드는 상대 참여자 노드마다 둘이 함께 보유한 활성 계약들의 요약 해시를 주기마다(reconciliationInterval, 기본 60초) 계산해 교환하고, 값이 어긋나면 ACS_COMMITMENT_MISMATCH로 즉시 드러냅니다. 새벽 2시의 수작업 대조가 상대 참여자 쌍마다 기계가 상시 돌리는 검산으로 바뀌는 것입니다.
2008년 글로벌 금융 위기의 교훈으로 2013년 제정된 바젤은행감독위원회(Basel Committee on Banking Supervision, BCBS) 239 원칙은 은행의 리스크 데이터가 수동 엑셀 대사 없이 즉시 정확하고 완전하게 집계될 것을 요구합니다. 또한 분산원장 기반 시장 인프라를 위한 EU DLT 파일럿 제도(DLT Pilot Regime, Regulation (EU) 2022/858)는 분산원장 위의 증권 거래·결제 시스템에 기존 결제·예탁 인프라와 같은 수준의 기록 무결성, 운영 회복력, 투자자 보호를 요구하며, 동시에 일반 개인정보 보호법(GDPR)은 거래 당사자의 개인정보와 기밀을 보호할 것을 요구합니다. Canton의 참여자 노드 투영 모델은 기록 무결성과 기밀성이라는 두 요구를 동시에 만족시키는 가장 정교한 시스템 해법입니다.
이 장에서 남는 것
- 복식부기와 노스트로·보스트로의 구조적 경계. 1494년 복식부기는 단일 기관 내부의 \(\sum\mathrm{Debit} = \sum\mathrm{Credit}\)만 보장할 뿐, \(n\)개 독립 기관 간에는 \(\binom{n}{2} = \Theta(n^{2})\)의 비동기 대사 비용과 일수 계산·수수료 차감에 따른 상태 드리프트(\(\Delta_{i,j}(t) > 0\))를 유발한다.
- 중앙 허브(CSD)의 한계. 실물 부동화와 중앙예탁기관은 단일 자산군 내 대사를 \(O(n)\)으로 줄였으나, 이종 자산 간 사일로 재분절·단일 통제점 리스크·배당락 기업행위 로직의 중복 구현 문제를 남겼다.
- Daml 권한 대수. 실물 계약서의 날인(
signatory), 열람(observer), 권리 행사(choice/controller)와 청약·승낙 절차를 언어 커널 차원에서 강제하여, 상대방 서명 없는 일방적 채무 생성이나 상태 변조를 원천 차단한다. - 가상 공유 원장. 계약 당사자(
signatory ∪ observer)의 참여자 노드에만 동일한 불변 계약 인스턴스를 원자적으로 복제하고, 상대 참여자 쌍마다 ACS 커미트먼트를 교환해 그 일치를 상시 검산한다. 사후 수작업 대사가 프라이버시 침해 없는 자동 대사로 바뀐다.