제26장. 글로벌 금융 규제 준수와 기관 시장 인프라
2026년 9월 7.5조 달러 Broadridge DLR에서 DTCC, Euroclear, 바젤 III(BCBS SCO60)까지: SEC Rule 15c3-3/17a-4·SAB 122, CFTC Part 43/45, MiCA·PFMI 완전 정합과 블록체인 트릴레마의 위상수학적 종결
"금융시장인프라는 자신의 활동 가운데 중요한 사항마다, 관련된 모든 법역에서, 확고하고 분명하며 투명하고 집행할 수 있는 법적 근거를 갖추어야 한다." — 지급결제제도위원회·국제증권감독자기구, 「금융시장인프라에 관한 원칙」 원칙 1, 2012년 4월
1. 백서가 아닌 원장 볼륨이 증명하는 기관 시장 인프라: DLR, DTCC, GS DAP, Euroclear
분산원장 기술이 컨퍼런스 무대의 장난감인지, 아니면 글로벌 자본시장의 실제 대동맥인지를 가르는 기준은 단 하나뿐입니다. 금요일 밤 뉴욕과 런던의 청산 창구가 닫힐 때 실제 국채와 상장 주식 몇 조 달러어치가 그 원장 위에서 법적 완결성(Legal Finality)을 얻어 결제되는가입니다.
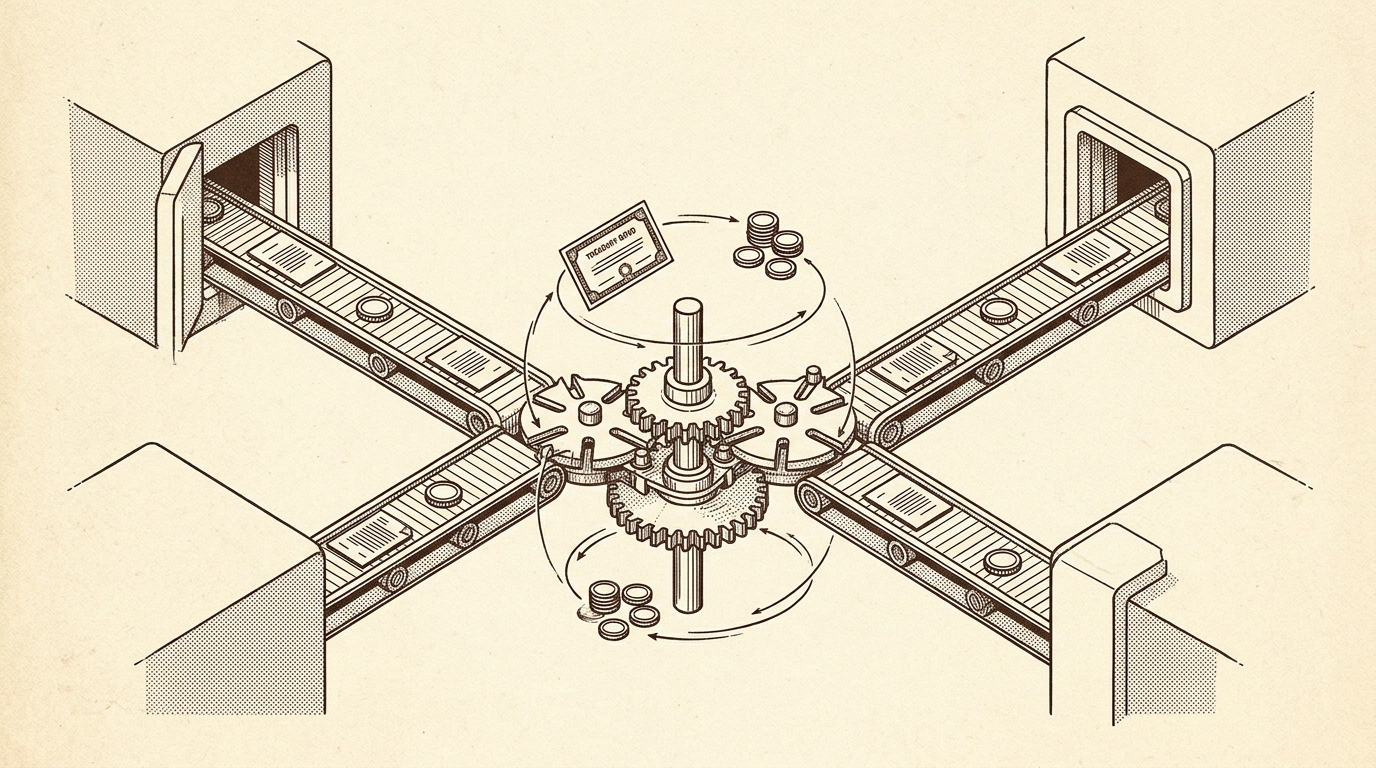
제1장 파치올리의 분절된 복식부기 장부에서 출발해 Daml의 서명자 권한 대수(제2부), 블라인드 머클 트리와 7단계 합의(제3부), PostgreSQL 엔터프라이즈 인덱서와 무중단 복구(제4부), 그리고 스플라이스와 주권 동기화기(제5부)까지 달려온 우리의 여정은 이제 전 세계 시스템 중요 금융시장인프라(Financial Market Infrastructures, FMIs)의 프로덕션 실증 지표 위에서 하나로 수렴합니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
1.1 Broadridge DLR: 일평균 USD 359B · 월간 USD 7.5T 미국 국채 레포의 표준
글로벌 증권 결제 통신의 중추인 브로드리지(Broadridge)가 Canton 위에서 가동 중인 분산원장 레포(Distributed Ledger Repo, DLR)는 전 세계 엔터프라이즈 블록체인 역사상 가장 거대한 실물 결제 볼륨을 처리하고 있습니다. 일평균 거래 대금 3,590억 달러(USD 359B/day), 2026년 9월 한 달 합계 7.5조 달러(USD 7.5T)를 기록한 DLR은 T+1/T+2 결제 주기와 오후 3시 마감 창구에 갇혀 있던 미국 국채(US Treasuries)를 비롯한 우량 국채 담보를 Daml 계약으로 유동화했습니다. 셀사이드(Sell-side) 프라임 딜러와 바이사이드(Buy-side) 머니마켓펀드(MMF)는 이제 야간과 주말을 가리지 않고 시간 단위로 확정되는 일중 레포(Intraday Repo)와 다자간 스폰서 레포(Sponsored Repo)를 집행하며, 물리적 증권 이체 지연을 0초의 소유권 레코드 재할당으로 대체했습니다.
1.2 DTCC 러셀 1000 상장 주식 토큰화와 SEC 3년 비조치 의견서(No-Action Relief)
미국 증권시장의 심장인 미국 예탁결제청산공사(Depository Trust & Clearing Corporation, DTCC) 산하 예탁신탁회사(DTC)는 2025년 12월 11일, 미국 증권거래위원회(Securities and Exchange Commission, SEC) 시장거래국으로부터 역사적인 3년 기한 비조치 의견서(No-Action Letter) 승인을 획득했습니다. 이를 통해 DTC에 집중 예탁된 러셀 1000(Russell 1000) 대형 상장 주식, 주요 상장지수펀드(ETF), 그리고 미국 국채·단기재정증권(T-Bills)을 Canton 네트워크 위에서 실시간 법적 권리가 보장되는 디지털 트윈 증권으로 발행·이전하고, 24시간 T+0 원자적 담보 이동 및 동시 결제(DvP)에 투입할 수 있는 제도권 고속도로가 공식 개통되었습니다.
1.3 골드만삭스 GS DAP(HKMA 8억 HKD 녹색채권)과 Euroclear D-FMI 유로본드
발행 시장(Primary Market)에서도 패러다임 전환은 이미 완료형입니다. 골드만삭스의 디지털 자산 플랫폼(Goldman Sachs Digital Asset Platform, GS DAP)은 홍콩 금융관리국(Hong Kong Monetary Authority, HKMA)의 8억 홍콩달러(800M HKD) 정부 디지털 녹색채권(Digital Green Bond) 및 후속 다중통화(HKD·CNH·USD·EUR) 디지털 국채 발행을 완수하며, 전통적으로 5영업일(T+5)이 걸리던 채권 청약·배정·납입·원리금 쿠폰 정산 수명주기를 T+1 결정론적 스마트 계약 워크플로로 단축했습니다.
유럽에서는 세계 최대 국제중앙증권예탁기관(International Central Securities Depository, ICSD)인 유로클리어(Euroclear)가 Canton 기반의 디지털 금융시장인프라(D-FMI)를 상용 가동하여 세계은행(World Bank, IBRD)의 1억 유로(EUR 100M) 디지털 지속가능발전채권과 영국 국채(Gilts)·유로본드 발행을 안착시켰습니다. 유럽 중앙예탁기관 규정(CSDR)과 EU DLT 파일럿 레짐(Regulation 2022/858) 아래에서 Daml 계약 상태가 곧바로 법적 증권 원부(Root of Title)로 인정된 것입니다.
2. 은행 대차대조표의 생사를 가르는 자본 규제: SEC SAB 122와 바젤 III(BCBS SCO60) 1,250%의 벽
엔지니어들은 흔히 초당 트랜잭션 수(TPS)와 지연 시간(Latency)만으로 블록체인을 평가하지만, 글로벌 시스템 중요 은행(Global Systemically Important Banks, G-SIBs)의 이사회가 플랫폼을 선택할 때 가장 먼저 두드리는 계산기는 대차대조표 부채 계상 여부와 위험가중자산(Risk-Weighted Assets, RWA) 자기자본비율입니다. 아무리 코드가 우아해도 채권 10억 달러어치를 토큰화했을 때 은행 자기자본 10억 달러를 묶어야 한다면 그 사업은 첫날 파산하기 때문입니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
2.1 SEC 회계 지침의 대전환: SAB 121 폐지와 SAB 122(2025.01) 아래에서의 비수탁 키 통제
2022년 발표되었던 SEC 실무회계공보 제121호(Staff Accounting Bulletin No. 121, SAB 121)는 수탁은행이 고객 디지털 자산을 보관할 때 그 시가 총액만큼을 은행 자신의 대차대조표상 부채(Liability)와 자산으로 동시 계상하도록 강제하여 미국 은행들의 디지털 커스터디 진출을 사실상 가로막았습니다(보유 총자산이 부풀어 오르면서 레버리지 비율 Tier-1 Leverage Ratio이 급락하기 때문입니다).
이후 2025년 1월, SEC가 실무회계공보 제122호(SAB 122)를 발령하여 SAB 121을 공식 폐지(Rescission)함에 따라, 미국 일반회계기준(US GAAP ASC 450-20) 및 국제회계기준(IAS 37)의 정통 우발손실 충당부채(Loss Contingency) 원칙이 복원되었습니다. 핵심은 이제 "해당 금융기관이 단일 개인키 탈취나 운영 과실로 고객 자산을 통째로 날릴 기술적·법적 손실 개연성(Probable Loss)을 안고 있는가?"를 회계법인 앞에 입증하는 일입니다. Canton 아키텍처에서는 고객 파티가 CIP-0103 웹어서언 패스키(WebAuthn Passkey) 또는 자체 HSM으로 직접 signatory customer 권한을 행사하고, 은행은 단지 참여자 노드 인프라를 호스팅하거나 다중 서명 확인자(Co-signer)로만 참여하므로 수탁 손실 우발부채가 0으로 판정됩니다.
2.2 바젤 III 암호자산 건전성 규제(BCBS SCO60): Group 2의 1,250% 징벌적 자본 부과 vs Canton Group 1a
SAB 122보다 훨씬 더 결정적인 전 세계 은행들의 최종 관문은 국제결제은행 산하 바젤은행감독위원회(BCBS)가 확정한 바젤 III 암호자산 익스포저 건전성 기준(Basel Framework SCO60)입니다. 바젤 위원회는 토큰화 자산을 엄격히 두 부류로 갈라놓았습니다.
- Group 2 (무담보 암호자산 및 무허가형 퍼블릭 블록체인 위의 토큰화 자산): 익명 검증인들이 확률적 합의를 수행하여 체인 재편(Reorg) 위험, 멤풀 검열·MEV 위험, 가스비 코인 의존성 및 결제 완결성 불확실성이 존재하는 퍼블릭 체인 위에 발행된 자산은 설령 기초자산이 초우량 국채나 회사채라 할지라도
SCO60분류 요건 미달 시 Group 2로 추락하여 징벌적 위험가중치 1,250%(\(\text{RW}_{\text{Group2}} = 12.5\)) 및 총 기본자본(Tier 1) 1~2% 보유 한도 규제를 적용받습니다. 최소 자기자본비율 \(8\%\)를 곱하면 \(12.5 \times 8\% = \mathbf{100\%}\), 즉 자산 1달러를 보유할 때마다 은행 보통주 자기자본(CET1) 1달러를 그대로 잠가야 하는 사실상의 보유 금지 처분입니다. - Group 1a (토큰화된 전통 금융자산 · Tokenized Traditional Assets): 전통 예탁 증권과 동일한 법적 권리를 보장하고(PFMI 원칙 1), 결정론적 결제 완결성(원칙 8)과 원자적 DvP(원칙 12)를 갖추며, 인가·감독받는 동기화기 운영 주체가 거버넌스와 노드 리스크를 통제하는 네트워크 위의 자산은 Group 1a로 분류되어 기초 전통 자산과 같은 신용·시장 위험가중치(\(\text{RW}_{\text{Group1a}} = \text{RW}_{\text{trad}}\))를 받습니다.
SCO60.53은 여기에 더하는 인프라 가산을 처음에 0으로 두되, 감독당국이 인프라 약점을 보면 가산을 올릴 수 있게 합니다. 아래 \(\Delta K_{\text{freed}}\)는 그 초기 보정, 즉 가산 0을 전제로 한 신용자본 차이입니다.
반면 법적 완결성과 인가형 동기화기 요건을 충족하는 Canton Group 1a 토큰화 전통 자산에서는
\(E\)는 은행이 보유한 토큰화 자산 익스포저 금액, \(\kappa_{\min} = 8\%\)는 바젤 최소 규제자본 비율, \(\text{RW}_{\text{trad}}\)는 전통 기초자산의 표준 신용 위험가중치(자국 통화 표시 우량 국채 \(0\%\), AA등급 우량 은행채·커버드본드 \(20\%\))입니다.
BCBS SCO60 Group 2(1,250%) 대 Canton Group 1a 필요 규제자본 비교 공식구체적 수치 대입 예제(익스포저 \(E = \text{USD } 1,000,000,000\) · 10억 달러 채권 포트폴리오): 글로벌 투자은행 한 곳이 10억 달러 규모의 AA등급 우량 금융채(\(\text{RW}_{\text{trad}} = 20\% = 0.20\)) 및 미 국채(\(\text{RW}_{\text{trad}} = 0\%\))를 토큰화해 운용할 때 두 아키텍처의 자본 비용을 비교해 봅시다.
- 퍼블릭 블록체인 발행으로 Group 2 판정 시: 위험가중자산이 \(\text{RWA}_{\text{Group2}} = \text{USD } 1\text{B} \times 12.50 = \mathbf{\text{USD } 12,500,000,000}\)(125억 달러)로 폭증하며, 은행은 최소 규제자본 \(K_{\text{Group2}} = \text{USD } 12.5\text{B} \times 8\% = \mathbf{\text{USD } 1,000,000,000}\)(순수 자기자본)을 묶어야 합니다. 연 \(5\%\) 채권 이자를 받으려고 자기자본 \(100\%\)를 깔고 앉아야 하니 자기자본이익률(ROE)이 처참하게 붕괴합니다.
- Canton 규제 동기화기 발행으로 Group 1a 인정 시: 미 국채(\(\text{RW}_{\text{trad}} = 0\%\))는 \(\text{RWA} = \mathbf{\text{USD } 0}\), 필요 신용 규제자본 USD 0이며, AA등급 우량 채권(\(\text{RW}_{\text{trad}} = 20\%\))조차 \(\text{RWA}_{\text{Group1a}} = \text{USD } 1\text{B} \times 0.20 = \text{USD } 200\text{M}\)에 불과해 필요 규제자본은 \(K_{\text{Group1a}} = \text{USD } 200\text{M} \times 8\% = \mathbf{\text{USD } 16,000,000}\)(1,600만 달러)으로 끝납니다.
- 결론적 자본 해방 효과: 단 10억 달러 데스크 하나에서만 \(\Delta K_{\text{freed}} = \text{USD } 1,000\text{M} - \text{USD } 16\text{M} = \mathbf{\text{USD } 984,000,000}\)(9억 8,400만 달러 · 필요 자기자본 98.4% 절감)가 해방됩니다! 왜 골드만삭스, BNP 파리바, 유로클리어, DTCC가 퍼블릭 L1 체인 대신 Canton 위에 조 단위 자산을 올리는지, 이 단 한 줄의 대차대조표 산수가 모든 것을 설명해 줍니다.
3. 글로벌 자본시장 규제 및 CPMI-IOSCO PFMI 전수 정합 매트릭스
미국(SEC · CFTC), 유럽연합(MiCA · DLT Pilot Regime), 영국(디지털증권 샌드박스), 스위스(DLT법), 그리고 전 세계 중앙은행들의 최상위 헌장인 국제결제은행·국제증권관리위원회기구 금융시장인프라 원칙(CPMI-IOSCO Principles for Financial Market Infrastructures, PFMI)이 요구하는 법적 불변식과 Canton의 아키텍처 해법을 한눈에 대조합니다.
| 관할권 및 법령·원칙 | 핵심 감독 의무 사항 | 단일 전역 상태 퍼블릭 체인의 실패 지점 | Canton & Daml 네이티브 준법 메커니즘 |
|---|---|---|---|
| 미국 SEC Rule 15c3-3 (고객보호규칙) |
고객 증권의 고유재산 혼장 금지 및 배타적 점유·통제(Exclusive Control), 파산 격리 | 단일 옴니버스 스마트 컨트랙트 주소에 혼장 보관되어 관리키 탈취 시 전 고객 자산 동시 유출 | 계약별 signatory customer 강제 및 독립 UTXO 분리로 브로커 파산 시에도 고객 자산 임의 처분 수학적 불가 |
| 미국 SEC Rule 17a-4(f) (불변 감사 원장 보존) |
6년 이상 법정 보존 및 덮어쓰기·변조 불가능한 WORM(Write Once, Read Many) 감사 추적성 | 프루닝 부재 시 디스크 폭발 또는 오프체인 요약본과 온체인 상태 간 정합성 입증 불가 | 단방향 순서자 로그(common_sequenced_events) + ACS 커밋먼트(LtHash16 2,048 B 누적값의 SHA-256 다이제스트)를 WORM S3 Object Lock과 결합 |
| 미국 SEC SAB 122 & 바젤 BCBS SCO60 |
수탁 우발손실 통제 입증(SAB 122) 및 토큰화 전통 자산의 Group 1a 동일 위험가중치 충족 |
무허가 검증인 체인 포크·검열·가스 코인 리스크로 Group 2(1,250% 위험가중치) 징벌 부과 |
비수탁 패스키(CIP-0103) 키 분리 + 인가형 BFT 동기화기 결정론적 완결성으로 Group 1a 자본 효율 달성 |
| 미국 CFTC Part 43 & 45 (장외 스왑 공시·보고) |
Part 43(익명 가격·수량 실시간 공시)과 Part 45(SDR에 LEI·UTI 실명 계약 상세 보고) 동시 충족 | 전체를 공개하면 은행 비밀주의·영업비밀 파탄, 전체를 비공개 암호화하면 실시간 감독 불가능 | 블라인드 머클 뷰 직교 분해: 대중 공시용 익명 티커 뷰와 observer cftcSdrAuditor 전용 상세 뷰를 단일 트랜잭션에서 동시 생성 |
| 유럽 EU MiCA & DLT Pilot Regime |
전자화폐토큰(EMT)·자산준거토큰(ART) 100% 준비금 예치 및 DLT 매매·결제 통합 시스템(TSS) 요건 | 오프체인 준비금 검증 전 무단 민팅 가능, GDPR 제17조 개인정보 삭제권과 영구 체인 충돌 | 준비금 증명 계약 연동 Compliance-by-Code 발행 통제 + SafePruningBound 물리 삭제 및 LtHash16 영구 감사 양립 |
| 영국 디지털증권 샌드박스(DSS) 스위스 DLT법 |
분산원장 위 증권 기재의 권리 귀속에 대한 법적 확실성, 인가된 운영자의 등록·결제 인프라, 운영 복원력과 망 보호 | 수수료용 코인 보유 강제와 퍼블릭 인터넷 노출로 인가 운영자 통제·운영 복원력 요건과 충돌 | 무토큰 주권 동기화기(\(N \ge 3f+1\)), 수탁자·계좌관리기관 공동 서명, 전용망 DMZ 미러링 아키텍처 |
| CPMI-IOSCO PFMI 원칙 1 · 8 · 9 · 12 · 17 |
① 법적 집행력(P1), ② 결정론적 실시간 결제 완결성(P8), ③ 중앙은행 화폐 결제(P9), ④ 원금리스크 0% DvP(P12), ⑤ 운영 복원력(P17) | 확률적 블록 확정(Reorg 가능성)으로 P8 위반, 브릿지 해킹으로 P9·P12 파탄, 전역 병목으로 P17 미달 | 엔진이 모든 트랜잭션에 강제하는 권한 규칙(서명자·행위자 권한 검사, P1), Phase 5 중재자 결정론적 완결성(P8), 중앙은행 화폐 토큰과의 재할당 기반 DvP(P9·P12), \(N \ge 3f+1\) 무중단 LSU 및 RPO=0 복구(P17) |
4. [엔지니어 & 운영자 뷰] Compliance-by-Code 구현과 SEC 17a-4(f) WORM 감사 아키텍처
4.1 [엔지니어 뷰] CFTC Part 43/45 · SEC 15c3-3 · MiCA를 단일 원자 트랜잭션으로 엮는 코드
전통 금융 IT에서는 거래 체결 엔진 따로, CFTC 스왑 데이터 저장소(Swap Data Repository, SDR) 야간 배치 보고 데몬 따로, 고객 예탁자산 대사 배치 따로 돌아가면서 보고 누락 과징금이 끊이지 않았습니다(글로벌 투자은행들이 파생상품 보고 오류로 납부한 누적 과징금만 수십억 달러에 달합니다). Daml과 Canton에서는 거래 체결 트랜잭션 안에서 규제 보고 서브뷰와 분리보관 불변식이 함께 생성됩니다.
아래 코드는 ① 고객 국채 담보의 배타적 서명 통제(SEC Rule 15c3-3), ② 유로화 전자화폐토큰(EMT)의 100% 은행 준비금 적립 검증(EU MiCA), ③ 거래 당사자 신원을 가린 실시간 익명 체결 티커 발행(CFTC Part 43), 그리고 ④ 법인식별기호(Legal Entity Identifier, LEI)와 고유거래식별자(Unique Transaction Identifier, UTI) 전수를 감독관 파티(cftcSdrAuditor)에게만 열어주는 규제 보고 계약(CFTC Part 45)을 단 하나의 원자적 초이스로 구현한 정수를 보여줍니다.
import { LedgerStreamClient, WormArchiveSink } from "./regulatoryInfra";

export async function runRegulatorObserverPipeline(
  ledgerStream: LedgerStreamClient,
  wormS3Sink: WormArchiveSink,
  cftcSdrAuditorParty: string,
  resumeOffset: string
): Promise<void> {
  // 읽기 전용 감독관 노드(Observer Node): 서명 키 없이 cftcSdrAuditor 가시성 뷰만 실시간 구독
  const updates = ledgerStream.subscribeUpdates({
    beginExclusive: resumeOffset,
    filterByParty: [cftcSdrAuditorParty],
    templateFilter: ["RegulatedRepoSwap:Part45SdrReport"],
  });

  for await (const tx of updates) {
    // 1. CFTC Part 45: 체결 즉시(T+0 초 단위) LEI·UTI 스왑 원장 레코드 자동 입수
    const report = tx.createdEvent.extractPayload();

    // 2. SEC Rule 17a-4(f): 순서자 서명 영수증과 LtHash16 체크포인트를
    //    AWS S3 Object Lock (COMPLIANCE 모드, 6년 수정·삭제 불가)에 즉시 봉인
    await wormS3Sink.putImmutableAuditRecord({
      objectKey: "cftc-part45/" + report.uti + "/" + tx.offset + ".json",
      retentionMode: "COMPLIANCE",
      retainUntilYears: 6,
      sequencerTimestamp: tx.recordTime,
      ltHash16CheckpointHex: tx.acsCommitmentDigest,
      payload: report,
    });
  }
}module RegulatedRepoSwap where
-- [SEC Rule 15c3-3] 고객(customer) 단독·공동 서명 없이는 브로커가 절대 처분 불가한 분리보관 국채
template SegregatedCustomerTreasury
with
custodian : Party
customer : Party
isin : Text
notionalEur : Decimal
where
signatory custodian, customer
-- [EU MiCA] 100% 법정화폐 준비금이 증빙된 전자화폐토큰(EMT) 결제 다리
template MicaBackedEmtCash
with
emtIssuer : Party
holder : Party
amountEur : Decimal
reserveRatio : Decimal
where
signatory emtIssuer, holder
ensure reserveRatio >= 1.00 -- 100% 미만 준비금 상태에서는 원장 생성 자체 거부!
-- [CFTC Part 43] 거래 당사자 신원(Party/LEI)이 완전히 제거된 실시간 대중 공시 티커 서브뷰
template PublicPart43Ticker
with
publicationOperator : Party
publicFeed : Party
assetClass : Text
repoRateBps : Decimal
notionalBucketEur : Decimal
where
signatory publicationOperator
observer publicFeed
-- [CFTC Part 45] 오직 감독 당국(cftcSdrAuditor)에게만 LEI·UTI 전수를 공개하는 규제 전용 서브뷰
template Part45SdrReport
with
dealer : Party
customer : Party
cftcSdrAuditor : Party
uti : Text
dealerLei : Text
customerLei : Text
settledNotionalEur : Decimal
repoRateBps : Decimal
where
signatory dealer, customer
observer cftcSdrAuditor
template RegulatedRepoSettlementProposal
with
dealer : Party
customer : Party
custodian : Party
emtIssuer : Party
publicationOperator : Party
publicFeed : Party
cftcSdrAuditor : Party
uti : Text
dealerLei : Text
customerLei : Text
repoRateBps : Decimal
where
signatory dealer, publicationOperator
observer customer
choice ExecuteCompliantDvP : (ContractId PublicPart43Ticker, ContractId Part45SdrReport)
with
treasuryCid : ContractId SegregatedCustomerTreasury
cashCid : ContractId MicaBackedEmtCash
controller customer
do
bond <- fetch treasuryCid
cash <- fetch cashCid
assertMsg "DvP principal mismatch" (bond.notionalEur == cash.amountEur)
assertMsg "MiCA 100% reserve invariant violated" (cash.reserveRatio >= 1.00)
archive treasuryCid
archive cashCid
create bond with customer = dealer
create cash with holder = customer
tickerCid <- create PublicPart43Ticker with
publicationOperator; publicFeed
assetClass = "SOVEREIGN_REPO_EUR"
repoRateBps
notionalBucketEur = bond.notionalEur
sdrCid <- create Part45SdrReport with
dealer; customer; cftcSdrAuditor; uti; dealerLei; customerLei
settledNotionalEur = bond.notionalEur
repoRateBps
pure (tickerCid, sdrCid)4.2 [노드 운영자 런북] SEC Rule 17a-4(f) WORM 아카이빙과 읽기 전용 감독관 노드(Observer Node) 사이징
미국 브로커-딜러 및 글로벌 수탁은행의 SRE 팀은 SEC Rule 17a-4(f) 감사 실사(Audit Examination)를 통과하기 위해 두 가지 인프라 패턴을 표준으로 운용합니다.
- 순서자 로그 +
LtHash16체크포인트의 WORM 오브젝트 잠금 파이프라인: 운영 중 참여자 노드가 30일 주기로 오래된 계약 본문을 프루닝(prune)하더라도, 매 정산 주기마다 산출된 암호화 순서자 봉투 해시와 양자 간 32바이트LtHash16약정 영수증(par_computed_acs_commitments)을 AWS S3 Object Lock(COMPLIANCE모드 — 루트 관리자 계정으로도 법정 6년 보존 기한 전에는 절대 삭제·덮어쓰기 불가) 또는 온프레미스 NetApp SnapLock WORM 볼륨으로 실시간 복제합니다. 감사관이 4년 전 특정 일자의 잔고 조작 여부를 추궁하면, 보관된 WORM 원장 스트림을 격리 리플레이 노드에 재주입하여 당시의 32바이트LtHash16지문과 1비트까지 일치함을 수학적으로 입증합니다. - 무서명 읽기 전용 감독관 참여자 노드(Read-Only Regulator Observer Node) 배치: FCA·SEC·CFTC 등 감독 기관에 원장 가시성을 부여할 때는 거래 서명용 HSM 키를 전혀 탑재하지 않은 읽기 전용 참여자 노드(Zero-Signing Key Participant)를 감독망 DMZ에 배포합니다. 이 노드는 오직 해당 규제 당국 파티(
cftcSdrAuditor등)가observer로 지정된 블라인드 서브뷰만 수신하므로, 시장 전체 트래픽이 100,000 TPS로 치솟더라도 감독관 노드는 규제 보고 대상 이벤트만 선별 인덱싱하여 소형 8-vCPU / 32GB RAM 인스턴스만으로도 여유롭게 무중단 실시간 감시를 수행합니다.
5. 위상수학적 대단원: 15년 블록체인 트릴레마의 종결과 100,000 TPS 매니폴드 증명
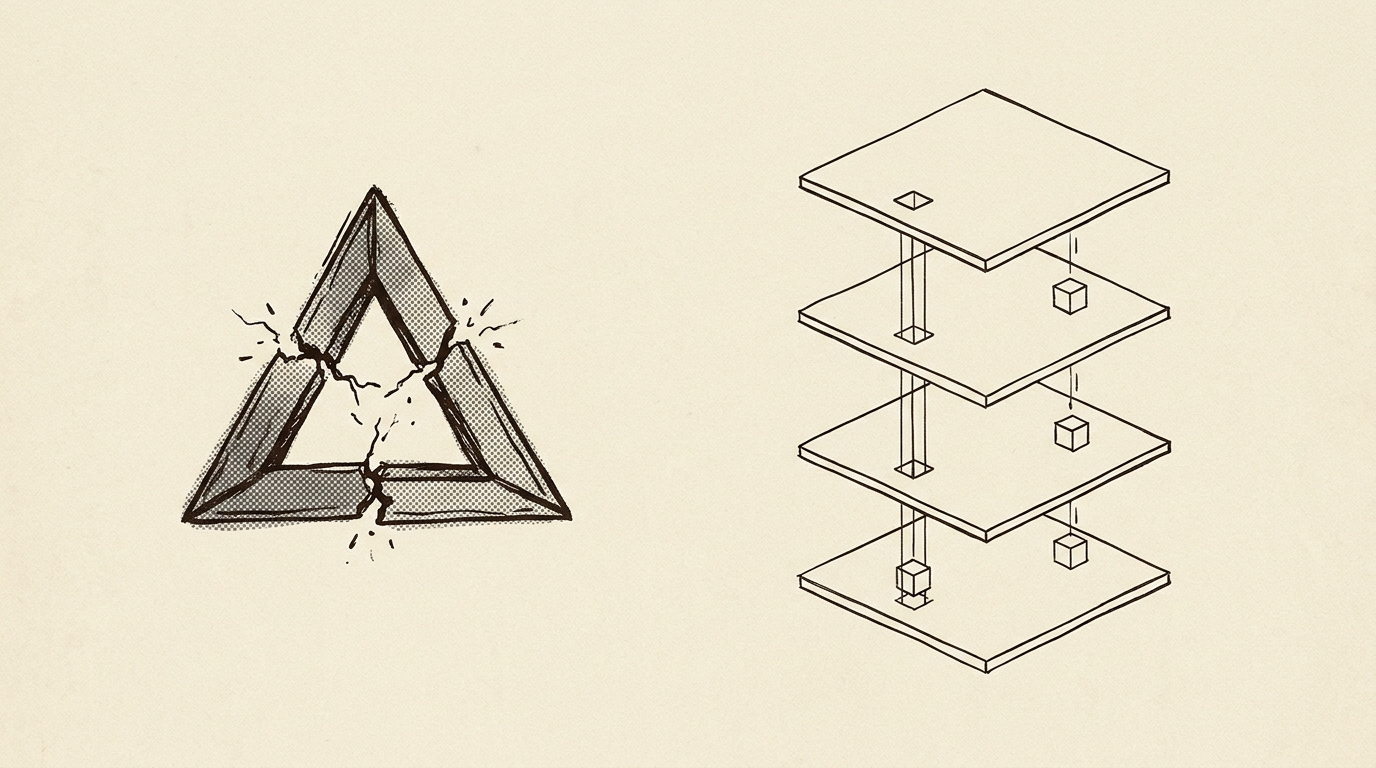
지난 15년간 분산 시스템 학계와 산업계는 확장성(Scalability), 프라이버시(Privacy), 탈중앙성(Decentralization) 세 꼭짓점을 한 평면 위에서 동시에 만족할 수 없다는 '블록체인 트릴레마(Blockchain Trilemma)'를 자연법칙처럼 받아들여 왔습니다. 그러나 돌이켜 보면 트릴레마는 물리 법칙이 아니라, "전 세계의 모든 거래를 단 하나의 전역 상태 머신(Monolithic Global State Machine)에 우겨넣고 모든 검증인에게 똑같이 복제해야 한다"는 초기 블록체인의 자기 구속적 가정(Self-Imposed Axiom)이 만들어낸 착시였습니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
그러나 서브트랜잭션 투영 사상 \(\pi_{P_k}(T)\)와 다중 동기화기 직교 분해(\(\bigoplus_{i=1}^{M} S_i\))에서는
모놀리식 체인에서는 참여 금융기관 수 \(K\)가 늘수록 기관당 가용 대역폭이 \(1/K\)로 쪼그라들고 타사 거래 검증 노이즈가 \((K-1)/K\)로 치솟습니다.
반면 Canton의 가상 공유 원장 \(\mathcal{V}_{\text{Canton}}\)은 무관한 거래들을 서로 다른 동기화기 평면 \(S_i\)에서 완전 병렬로 합의하고, 각 기관 \(P_k\)는 오직 자신이 이해관계자(Informee)인 서브뷰 \(\pi_{P_k}(T)\)만 검증하므로 처리량이 도메인 수 \(M\)에 선형 비례(\(\Theta(M)\))하여 확장되면서도 경쟁사 정보 유출은 정확히 0 비트로 수렴합니다.
구체적 수치로 확인하는 100,000 TPS 매니폴드 스케일링 증명: 전 세계 \(K = 80\)개 주요 은행·CSD·거래소가 단일 글로벌 L1 블록체인(\(\text{TPS}_{\text{global}} = 500\text{ TPS}\)) 하나를 나눠 쓴다고 상상해 봅시다.
- 모놀리식 단일 체인의 비극: 은행 1곳당 실제로 쓸 수 있는 평균 처리량은 \(500 / 80 = \mathbf{6.25\text{ TPS}}\)(아침 장 개장 1초 만에 마비되는 수준!)에 불과한데도, 각 은행의 서버는 매초 자기와 아무 상관도 없는 남의 은행 거래 \(500 - 6.25 = \mathbf{493.75\text{ TPS}}\)(전체 연산의 \(98.75\%\) 노이즈)를 다운로드해 재실행해야 하며, 자기 고객의 포지션 메타데이터 \(100\%\)를 경쟁 은행 79곳에 생중계하게 됩니다.
- Canton 직교 매니폴드(\(M = 20\)개 전문 동기화기 \(\times 5,000\text{ TPS}\))의 해법: 미국 국채 레포 도메인(\(S_1\)), 미국 주식 예탁 도메인(\(S_2\)), 유럽 유로본드 도메인(\(S_3\)), 영국 DSS 길트(gilt) 도메인(\(S_4\)), 헬베티아형 기관용 CBDC 도메인(\(S_5\)) 등 \(M = 20\)개의 특화·지역 동기화기가 각각 초당 \(5,000\text{ TPS}\)로 독립 가동되면, 네트워크 전체의 합산 처리량은 \(\sum_{i=1}^{20} 5,000 = \mathbf{100,000\text{ TPS}}\)에 도달합니다!
- 정보 유출 제로와 원자적 결합성의 동시 달성: 런던의 증권사 노드 \(P_{\text{London}}\)은 뉴욕 국채 레포 도메인에서 초당 수천 건씩 쏟아지는 거래에 대해 CPU 연산을 0 사이클 소모하며 타사 비밀을 0 비트 수신합니다. 그러다가 런던 증권사가 뉴욕의 달러 예금토큰과 영국 국채(gilt)를 맞교환해야 하는 바로 그 순간에만, 두 평면 \(S_{\text{London}} \leftrightarrow S_{\text{NY}}\) 사이에 제16장의 2단계 커밋(2PC) 재할당 수직 축이 내려와 헤르슈타트 리스크 0%의 원자적 결제를 완성합니다.
6. 제도적 종착점: 결제 완결성 법제와 법정 증거로서의 확정 영수증
미국 연방준비법(Federal Reserve Act) 제16조, 유럽연합 결제 완결성 지침(Settlement Finality Directive, 98/26/EC), 및 영국 결제완결성 규정(Financial Markets and Insolvency (Settlement Finality) Regulations 1999): 지정된 금융시장 지급결제제도 및 증권결제시스템의 운영 규칙에 따라 이체 지시 및 청산·결제가 확정된 때에는, 그 이후 참가기관에 대하여 파산이나 회생절차가 개시되더라도 해당 결제는 어떠한 사유로도 취소·철회·부인(Clawback)될 수 없으며 절대적이고 무조건적인 법적 효력을 가진다.
블록이 더 긴 체인에 밀려 언제든 과거 거래가 뒤집힐 수 있는 확률적 완결성(Probabilistic Finality) 세계에서는 도산법의 결제완결성 특칙과 유럽 결제 완결성 지침이 요구하는 '정확히 어느 시각부터 취소 불가능한가'라는 법관의 질문에 답할 수 없습니다. 반면 Canton의 7단계 합의 프로토콜에서 중재자(Mediator)가 서명자 전원의 승인 정족수를 확인하고 순서자 타임스탬프가 찍힌 확정 판결(Approve Verdict)을 내리는 그 마이크로초가 곧 법률상 취소 불가능한 최종 결제 시각이 됩니다.
코드가 법을 무시하려 했던 시대는 저물었습니다. 이제 500년 계약법과 금융 규제의 원리를 타입 시스템과 암호학적 영수증 속으로 온전히 녹여낸 새로운 원장 공학의 시대가 열렸습니다.
이 장에서 남는 것
- 조 단위 프로덕션 금융 동맥 실증. Broadridge DLR(2026년 9월 합계 USD 7.5T, 일평균 USD 359B), DTCC 러셀 1000 상장주식 토큰화(2025.12.11 SEC 3년 비조치 의견서), 골드만삭스 GS DAP(HKMA 8억 HKD 녹색채권), 유로클리어 D-FMI가 Canton이 현역 글로벌 시장 인프라임을 입증합니다.
- SAB 122와 바젤 III
BCBS SCO60자본 효율 혁명. 비수탁 키 통제(CIP-0103)로 SAB 122 우발부채를 소거하고, 결정론적 완결성과 규제 동기화기 요건을 충족하여 퍼블릭 체인의 징벌적 Group 2(1,250% 위험가중치) 대신Group 1a전통 자산 동일 위험가중치(10억 달러 우량채 기준 필요 자기자본 98.4% 절감)를 획득합니다. - 단일 원자 트랜잭션
Compliance-by-Code. SEC Rule 15c3-3 분리보관, SEC Rule 17a-4(f) S3 Object Lock WORM 감사 보존, EU MiCA 100% 준비금 검증, CFTC Part 43 익명 공시 및 Part 45 감독관 전용 보고가 사후 배치가 아닌 거래 체결 자체의 부분 뷰로 동시 집행됩니다. - 직교 매니폴드(\(\bigoplus S_i\))를 통한 트릴레마 종결. 독립 동기화기 수평 확장(20개 도메인 합산 100,000 TPS)과 서브트랜잭션 투영(\(\pi_{P_k}(T)\), 경쟁사 유출 0 비트) 및 수직 2PC 결합으로 확장성·프라이버시·탈중앙성을 동시에 달성했습니다.